info@dr-peterreins.de | +49 89 287029-70
Dr. Peterreins Portfolio Consulting
  • Barrierefreie Informationen
  • Vermögensverwaltung
  • Anlageberatung
    • Honorarberatung
    • Vermögensberatung
    • Fondsberatung
    • Riester-Sparen
    • Tagesgeld
    • Festgeld
    • Investmentfonds
    • ETFs
    • Geschlossene Fonds
    • Girokonten (privat)
    • Girokonten (geschäftl.)
  • Finanzblog
  • Kontakt
  • Click to open the search input field Click to open the search input field Suche
  • Menü Menü
Du bist hier: Startseite1 / Allgemein

Kunde sagt: „Ich fühle mich durch Honorarberater abgezockt“

Allgemein

Die nachfolgende Geschichte hat mir Herr Markus Wolf aus Waischenfeld erzählt. Er hat mir erlaubt seinen echten Namen zu verwenden. Von allen relevanten Dokumenten und Unterlagen liegen mir Kopien vor. Ferner wurde mir das Erzählte noch von seiner Freundin, Frau Anne Lickert-Merkle, bestätigt.

Markus Wolf ist ein 25-jähriger Mann mit einem geringen Einkommen, als er sich Ende 2012 auf eine Honorarberatung durch Herr Thomas Böhlein aus Hollfeld einlässt. Der junge Mann vertraut diesem Berater sozusagen blind, weil seine Eltern und Herr Böhlein  sich von früher kannten.

Ursprünglich geht es ihm um einen Kredit, den ihm seine bisherige Hausbank verweigerte. Hierbei bietet Herr Böhlein sein Hilfe an. Schnell lenkt er die Beratung jedoch auf das Thema Versicherungen und Altersvorsorge. Damit hatte sich Markus Wolf bisher noch nicht beschäftigt.

Schließlich vermittelt Thomas Böhlein dem 25-Jährigen unter anderem eine fondsgebundene Rentenversicherung. Und zwar einen sogenannten Netto-Tarif, bei dem keine Abschlusskosten eingepreist sind. Ferner sollen nur kostengünstige Fonds und ETFs zum Einsatz kommen. Die Gesamtkostenbelastung der Fonds liegt immerhin nur bei 0,54% p.a., was tatsächlich sehr günstig ist.

Markus Wolf erinnert sich daran, dass die Beratung zu dieser Rentenversicherung nicht länger als eine Stunde gedauert hat. Damals glaubt er noch, ein besonderes Vertrauensverhältnis zu seinem Berater zu haben und unterschreibt alles, ohne die Dinge vorher zu überprüfen.

Etwas erstaunt ist er jedoch schon, als Herr Böhlein ihm eröffnet, dass für die Beratung ein Honorar von 2500 Euro fällig sei. Da er dem Berater nach wie vor vertraut, lässt er sich, trotz seines mulmigen Bauchgefühls, auf die Sache ein. Das Problem ist nur, dass er keine 2500 Euro hat, was auch Herr Böhlein weiß. Daher schlägt der Berater vor, diesen Betrag über ein Faktorisierungskonzept abzuzahlen. Auch darauf lässt sich Markus Wolf ein, so dass er das Beratungshonorar nicht mit einem Mal zahlt,  sondern zustimmt, den Betrag über 60 Monate à 54,10 Euro abzubezahlen (da hierbei auch Kreditzinsen anfallen, kommt er so auf eine Kostenbelastung von insgesamt 60 x 54,10 = 3246 Euro).

Ferner überzeugt Herr Böhlein in 2012 seinen neu gewonnen Kunden davon, dass er bezogen auf diese Rentenversicherung eine laufende Betreuung brauchen würde. Als Betreuungshonorar verlangt er 6 Euro monatlich. Auch dazu lässt sich Markus Wolf überreden.

Herr Böhlein  wirbt auf seiner Homepage mit Wörtern wie „unabhängig“, „fair“, „ehrlich“, „transparent“. Insofern hoffe ich, dass er keine Probleme damit hat, dass ich diesen Fall an dieser Stelle transparent aufrolle.

Thomas Böhlein vermittelt fondsgebundene Rentenversicherung (Netto-Tarif)

Sehen wir uns nun die fondsgebundene Rentenversicherung an, die Thomas Böhlein in 2012 seinem Kunden Markus Wolf vermittelt hat. Ich bin mir sicher, dass er es damals nur gut mit seinem Kunden meinte, dennoch lohnt es sich nachzurechnen, wie lukrativ die vermittelte Versicherung für Markus Wolf tatsächlich ist – insbesondere, wenn man die Honorarforderungen des Beraters mit berücksichtigt.

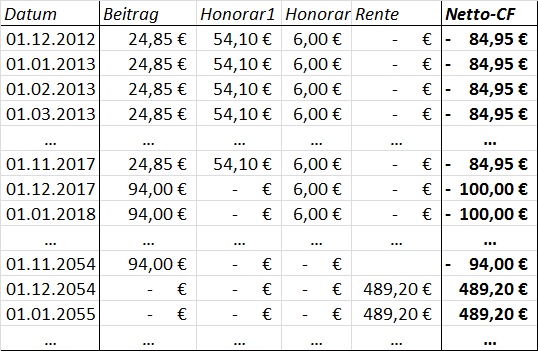
Gemäß dem mir vorliegenden Dokumenten sind die angebotenen Versicherungskonditionen wie folgt gewesen. Der Versicherungsbeginn ist der 1.12.2012. Ab diesem Zeitpunkt zahlt Markus Wolf einen Monatsbeitrag von 24,85 Euro in die Rentenversicherung ein. Ab 1.12.2017 soll der Monatsbeitrag auf 94 Euro erhöht werden. Dies geht so bis zum Jahr  2054.

Am 1.12.2054 hat Markus Wolf dann ein Wahlrecht, er kann sich entweder das Vertragsguthaben als Einmalbetrag auszahlen lassen oder sich für eine monatliche Rente entscheiden.

Während der Vertragskaufzeit garantiert die Versicherung einen Hinterbliebenenschutz.

Rendite des Netto-Tarifs mit Berücksichtigung der Kosten der Honorarberatung

Was am Ende für ihn herauskommt, hängt wesentlich von folgenden Faktoren ab:

  • der Wertentwicklung der eingesetzten Fonds,
  • davon, ob er sich in 2054 für die Kapital- oder die Rentenoption entscheidet,
  • im Falle der Rentenoption noch, wie lange er leben wird.

Die nachfolgende Analyse berücksichtigt nicht den steuerlichen Aspekt des RV-Vertrages. Ferner nehme ich an, dass das monatliche „Betreuungshonorar“ nur 10 Jahre lang gezahlt wird, obwohl zum Zeitpunkt des Vertragsschlusses eigentlich  keine solche Begrenzung vorgesehen war.

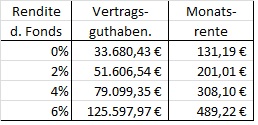
In den Unterlagen der Versicherung steht, welches Vertragsguthaben bzw. welche Monatsrente Markus Wolf erhalten wird, je nachdem welche Rendite die zugrundeliegenden Fonds (vor Kosten) erzielen werden:
netto-tarif-ergebnis

Schaffen es also die zugrundeliegenden Fonds, eine Rendite (vor Kosten) von durchschnittlich 6% p.a. zu erzielen, so wird Markus Wolf im Dezember 2054 die Wahl haben,

  • entweder sich das Vertragsguthaben von 125.597,97 Euro auszahlen zu lassen,
  • oder bis zu seinem Lebensende eine monatliche Rente von 489,22 Euro zu beziehen.

Die Frage ist nun: Ist diese Versicherung für Herrn Wolf lukrativ oder nicht? Insbesondere wenn man das Vermittlungshonorar für Thomas Böhlein samt dem Betreuungshonorar über 10 Jahr berücksichtigt?

Unter der Voraussetzung, dass die Fonds 6% Rendite p.a. erzielen werden und sich Markus Wolf am Ende für die Rentenoption entscheidet, ergibt sich für ihn folgender Zahlungsstrom:
netto-tarif-cf2

Die Rentenzahlung geht natürlich nur solange, wie Herr Wolf lebt. Je nachdem, welches Alter er erreicht, wird sich der Versicherungsvertrag inklusive Honorarkosten für ihn wie folgt rentieren:

  • Markus Wolf stirbt mit 75: Rendite für ihn nach Kosten = 0,03% p.a.
  • Markus Wolf stirbt mit 80: Rendite für ihn nach Kosten = 1,72% p.a.
  • Markus Wolf stirbt mit 85: Rendite für ihn nach Kosten = 2,61% p.a.

Das heißt: Wenn die Fonds eine Rendite von 6% erzielen werden und Markus Wolf mit 80 stirbt, wird sich sein Rentenversicherungsvertrag für ihn nach Honorarkosten mit 1,72% p.a. rentieren.

Interessant ist natürlich noch, welche Rendite der Versicherungsvertrag für ihn hätte, wenn keine Honorarkosten anfallen würden. Dann würden die Renditen so aussehen:

  • Markus Wolf stirbt mit 75: Rendite für ihn (ohne Honorarkosten) = 0,40% p.a.
  • Markus Wolf stirbt mit 80: Rendite für ihn (ohne Honorarkosten) = 2,16% p.a.
  • Markus Wolf stirbt mit 85: Rendite für ihn (ohne Honorarkosten) = 3,07% p.a.

Vergleich mit einem ETF-Sparplan

Angesichts dieser Zahlen frage ich mich, warum Herr Böhlein seinem Kunden nicht zu einem ganz simplen ETF-Sparplan geraten hat. Würde Markus Wolf exakt das Geld, das er als Beiträge in die Rentenversicherung einzahlt, in einem ETF-Sparplan ansparen, und hätten die ETFs eine Rendite von 6% (vor Kosten), dann hätte er am Ende mit einem Vermögen von 140.935 Euro rechnen können. Also etwa 15.000 Euro mehr im Vergleich zur Kapitaloption der Versicherung. Und hierbei sind die Honorarkosten nicht berücksichtigt.

Ich selbst berate ja auch auf Honorarbasis (siehe hier). Wenn ein Kunde zu mir kommt, weil er ein Vermögen für seine Altersvorsorge aufbauen möchte und ich ihm am Ende einen ETF-Sparplan vorschlage, dann brauche ich dafür in der Regel maximal zwei Stunden. Das sind dann für den Kunden 250 Euro Honorarkosten.

Lasse ich nun das Geld, das Markus Wolf samt Honorarkosten für Herrn Böhlein in einen ETF-Sparplan angelegt sein (werden also anfangs nicht 24,85 Euro angespart, sondern 84,95 Euro), so  würde Markus Wolf bis 2054 sogar ein Vermögen von etwa 171.000 Euro angespart haben. Das sind 45.000 Euro mehr im Vergleich zu der fondsgebunden Rentenversicherung im Rahmen der Honorarberatung durch Thomas Böhlein.

Für was ein Hinterbliebenenschutz?

Aus heutiger Sicht ist es Markus Wolf nicht klar, warum Herr Böhlein ihm eine Rentenversicherung mit Hinterbliebenenschutz empfohlen hat. Denn zum Zeitpunkt der Beratung hatte Markus Wolf weder eine Ehefrau, noch Kinder, die im Falle seines Ablebens in finanzielle Not geraten wären. Man kann sich also fragen, warum Herr Wolf Beiträge in eine Versicherung zahlen soll, die unter anderem vor dem Risiko schützt, dass seine Hinterbliebenen in finanzielle Not geraten – er aber gar keine schutzbedürftigen Hinterbliebenen hat?

Vergleich Honorarberatung / provisionsbasierte Beratung

Markus Wolf stellt sich heute die Frage, ob er möglicherweise mit einer herkömmlichen, provisionsbasierten Beratung besser gefahren wäre als mit der Honorarberatung durch Thomas Böhlein.

Zunächst einmal kann man definitiv sagen, dass die von Herrn Böhlein vermittelte Rentenversicherung ohne Frage für sich genommen zu den guten Versicherungsprodukten gehört. Die Kostenbelastung ist hier tatsächlich vergleichsweise gering – sofern man jedenfalls die Honorarkosten von Thomas Böhlein nicht berücksichtigt.

Wie gesagt kann man sich fragen, ob eine Rentenversicherung mit Hinterbliebenenschutz für Herrn Wolf überhaupt die richtige Wahl ist, aber innerhalb dieser Produktkatetorie gehört die vermittelte Versicherung sicherlich zu den besseren.

Für die Gesamtbetrachtung kann man aber die Kosten der Honorarberatung nicht unter den Tisch fallen lassen.

Herr Wolf fragt sich heute: Wie hoch wären die Provisionen gewesen, wenn er zu einem herkömmlichen Versicherungsmakler gegangen wäre und über ihn eine Rentenversicherung bekommen hätte?

Diese Frage habe ich dem Versicherungsmakler Ingo Sabel vorgelegt. Ich habe ihm die genauen Daten der vermittelten Versicherungspolice mitgeteilt, worauf er sagte:

„In 2012 hat man für die Vermittlung einer Rentenversicherung noch 4 bis 4,5 Prozent erhalten, bezogen auf die Beitragssumme, allerdings für maximal 35 Jahre. Heutzutage liegen diese Sätze wegen des sog. Lebensversicherungsreformgesetz (LVRG) in der Regel zwischen  2,5 bis 3,0 %.

Hätte ich damals eine entsprechende Rentenversicherung vermittelt, dann hätte ich in 2012 einmalig 470 Euro als Vermittlungsprovision erhalten. Da ab Dezember 2017 die Beiträge deutlich erhöht werden sollten, hätte ich dann in 2017 noch einmal etwa 1300 Euro erhalten.

Aber nur dann, wenn der Kunde seinen Vertrag tatsächlich bedient. Hätte der Kunde vorzeitig gekündigt, hätte ich eventuell einen Teil der Vermittlungsprovision wieder zurückzahlen müssen.

Als laufendes Betreuungshonorar sind in der Branche 2% des laufenden Beitrags üblich. Ich hätte also keine 6 Euro monatlich erhalten, wie es Herr Böhlein für sich gefordert hat, sondern zunächst etwa 50 Cent pro Monat, ab 2017 dann etwas weniger als 2 Euro.“

Nehmen wir, wie gesagt an, dass das Betreuungshonorar nur 10 Jahre lang gezahlt wird, so hat Herrn Wolf die Honorarberatung alles in allem 3.972 Euro gekostet. Bei einer provisionsbasierten Beratung wären ihm in Summe 2.640 Euro angefallen, also etwa 1300 Euro weniger.

Wir haben also die paradox anmutende Situation, dass die Provisionen eines herkömmlichen Versicherungsmakler niedriger gewesen wären als die Kosten des Honorarberaters Thomas Böhlein.

Honorarberatung ist nicht generell besser

Das ist deswegen so bemerkenswert, weil man doch immer wieder hört, dass man bei einem Finanzberater darauf achten sollte, dass er keine Provisionen nimmt, sondern sich auf Honorarbasis finanziert. Auch bei Versicherungsverträgen glauben viele, sogenannte Netto-Tarifen (Tarife bei denen keine Abschlusskosten eingepreist sind) seien besser als herkömmliche Tarife.

Wie sich oben gezeigt hat, sollte man auch bei Netto-Tarifen sorgfältig rechnen.

Ich selbst bin ja auch ein Anhänger des Honorarberatungsmodells. Es ist aber sehr gefährlich zu generalisieren, nach dem Motto: „Honorarberatung ist immer gut, provisionsorientierte Beratung ist immer schlecht.“ So einfach ist die Welt leider nicht.

Markus Wolf sagt jedenfalls heute, dass er bereut, sich durch den Honorarberater Thomas Böhlein beraten lassen zu haben. Dazu kommt nämlich noch, dass Herr Wolf den Versicherungsvertrag inzwischen gekündigt hat. Trotzdem muss er aber nach wie vor die 54,10 Euro für die faktorisierten Honorarkosten zahlen, und zwar noch bis zum November 2017.

Wäre er damals zu einem provisionsbasierten Berater gegangen, müsste er heute – nach Kündigung des Versicherungsvertrages – nichts mehr zahlen. Und der Berater müsste einen Teil der Provision zurückzahlen.

Weitere Links zum Thema
  • Honorarberatung versus Provisionsberatung
  • Soll Honorarberatung subventioniert werden?
  • Bund der Honorarberater vermittelt Provisionsberater
  • Nicht jeder Honorarberater ist wirklich unabhängig
18. September 2015/8 Kommentare/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2015/01/boersenbrief.jpg 806 1200 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-09-18 09:13:242015-09-18 09:13:24Kunde sagt: „Ich fühle mich durch Honorarberater abgezockt“

Captura stundet Anlegergelder

Allgemein

Im März 2012 hatte ich bereits einen Artikel über eine Inhaberschuldverschreibung der Captura GmbH geschrieben. Damals sammelte Captura Geld für ein halbes Jahr ein und versprach einen Zinssatz von 7,65 % p.a. In meinem Artikel berechnete ich ganz nüchtern, welche Rendite die Captura GmbH auf das eingesammelte Kapital erwirtschaften muss, damit das Ganze für das Unternehmen mit einem Gewinn endet. Mein Ergebnis war: Captura müsste eine Rendite von etwa 35 % p.a. erzielen. Da das eine aberwitzig hohe Rendite ist, sagte ich, dass ich all meinen Kunden empfehle, der Captura GmbH kein Geld anzuvertrauen.

Seit 2012 habe ich immer wieder E-Mails und Anrufe bekommen von Leuten, die mich aufgrund meines Artikels angegriffen haben. Das Argument war immer, dass die Captura GmbH doch bisher immer alles zurückgezahlt habe, samt Zinsen. Wenn es also bislang gutgegangen sei, dann werde das Ganze auch künftig gutgehen – so die Hoffnung einiger Anleger und Vertriebspartner von Captura.

Der Truthahn wird auch über Monate gefüttert und hat in der Zeit nur positive Erfahrungen mit Menschen, und dennoch kommt irgendwann das böse Erwachen. Wobei ich aufrichtig hoffe, dass es für die Anleger bei Captura am Ende alles gut wird. Nur bei dem Argument: „bisher alles gut, also wird auch künftig alles gut sein“ muss man  natürlich vorsichtig sein.

Nun hat mir ein Anleger, der bei Captura Geld angelegt hat, einen Brief zukommen lassen, den die Geschäftsführung der Captura GmbH jüngst verschickt hat…

Weiterlesen

11. September 2015/1 Kommentar/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2010/07/Vom-Regen-In-Die-Traufe1.jpg 1024 1024 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-09-11 12:25:142015-09-11 12:25:14Captura stundet Anlegergelder

Zufall, Geldanlage und Vermögensverwaltung

Allgemein

Daniel Kahneman zitiert in seinem Buch „Schnelles Denken, langsames Denken“ eine Studie über die Häufigkeit von Nierenkrebs (S. 139). Untersucht wurden 3141 US-Countys. Die Countys mit der niedrigsten Häufigkeit von Nierenkrebs lagen vorwiegend in ländlichen Gebieten.

Wir Menschen neigen dazu, hier sehr schnell einen Zusammenhang zu vermuten: Ländliches Gebiet – niedrige Krebswahrscheinlichkeit. Und sehr schnell sind wir dabei, uns hierfür plausible Begründungen anzunehmen. Beispielsweise, dass die ländliche Bevölkerung einfach gesünder lebt, oder dass es in ländlichen Gegenden eine geringere Belastung durch Industrie und Chemie oder dergleichen gibt.

Interessant ist nun aber, wenn man sich ansieht, welche Regionen die höchste Häufigkeiten für das Auftreten von Nierenkrebs haben. Das sind nämlich genau wieder vor allem ländliche Gegenden.

Nimmt man beides zusammen, so kann es offenbar keinen Kausalzusammenhang zwischen a) „ländlicher Region“ und b) „Wahrscheinlichkeit an Nierenkrebs zu erkranken“ geben.

Kahneman will mit diesem Beispiel zeigen, wie schnell wir Menschen dazu neigen, Kausalzusammenhänge anzunehmen. Auch da, wo gar keine sind.

Weiterlesen

10. September 2015/2 Kommentare/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2015/03/zufall.jpg 394 600 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-09-10 10:13:432015-09-10 10:13:43Zufall, Geldanlage und Vermögensverwaltung

Rückblick auf eine turbulente Börsenwoche

Allgemein

Der Mensch ist von Natur aus kein guter Anleger. Eher im Gegenteil. Wir scheinen so programmiert zu sein, dass wir im entscheidenden Augenblick dazu neigen, exakt das Falsche zu tun. Jedenfalls was die Geldanlage betrifft.

Dies konnte man am Montag 24. August wieder einmal mustergültig beobachten. Schon die Woche zuvor begannen die Aktienkurse zu bröckeln, am Freitagnachmittag kam dann der erste Teil des Absturzes, aber am Montag ging es richtig zur Sache. Der DAX verlor zeitweise bis zu 8%. Das ist ein so hoher Verlust, wie wir ihn nicht einmal am 11. September, dem Tag der Terroranschläge in New York hatten.

Das ist schon erstaunlich genug. Noch erstaunlicher aber ist es, recht bedacht, wie viele Anleger (und auch professionelle Vermögensverwalter) sich sofort anstecken lassen und sofort darüber nachdenken, ihre Aktienbestände zu verkaufen und „ruhigere Zeiten“ abwarten zu wollen…

Weiterlesen

29. August 2015/0 Kommentare/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2009/05/j03991391.jpg 288 504 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-08-29 11:55:442015-08-29 11:55:44Rückblick auf eine turbulente Börsenwoche

Roulette und Börse

Allgemein

Dostojewski schreibt in seinem Roman „Der Spieler“ im vierten Kapitel:

„…ich habe eine Beobachtung gemacht, die mir richtig scheint. In der Reihenfolge, in der die verschiedenen Farben und Zahlen gewinnen, liegt wirklich, wenn nicht gerade ein System , so doch ein gewisser Anklang an eine Regel, was natürlich sehr seltsam ist. So pflegten zum Beispiel nach den zwölf mittleren Ziffern gewöhnlich die zwölf ersten herauszukommen; zweimal, nehmen wir an, trifft es die zwölf ersten, dann geht es auf die zwölf letzten über. Nach den zwölf letzten folgen wieder die zwölf mittleren, die es drei- oder viermal nach der Reihe trifft, um dann wieder zu den zwölf ersten überzugehen, von denen es, nachdem es sie etwa zweimal getroffen hat wieder zu den zwölf letzten zurückkehrt. Die letzten trifft es, sagen wir, nur einmal, dann kommen dreimal wieder die zwölf mittleren an die Reihe, und so geht es weiter, anderthalb oder gar zwei Stunden lang. Immer ein, drei und zwei. Das ist sehr merkwürdig. – An einem andern Tage oder nur Vormittage kommt es dagegen vor, dass Rot immer mit Schwarz abwechselt; bald dies, bald jenes, es wechselt alle Augenblicke, und eine Regel besteht dann insofern, als es weder die eine noch die andere Farbe mehr als zwei- oder dreimal nach der Reihe trifft. An einem anderen Tage oder Abend wiederum kommt nur die eine Farbe, Rot zum Beispiel, Schlag auf Schlag heraus, mehr als zweiundzwanzigmal nach der Reihe, dann tritt plötzlich eine kleine Unterbrechung ein und – wiederum folgt Rot, Rot, Rot. Und das dauert mitunter eine lange Zeit, zuweilen sogar einen ganzen Tag…

 Man vergleiche diesen Text mit den Ausführungen, die manche zum Thema Börsenentwicklung zum Besten geben …

Weiterlesen

6. August 2015/0 Kommentare/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2015/03/zufall.jpg 394 600 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-08-06 14:05:182015-08-06 14:05:18Roulette und Börse

Riester-Sparen – Fonds-Sparen

Allgemein

Riester ist ja nicht gleich Riester. Die meisten Kunden kennen nur Riester-Rentenversicherungen, daneben gibt es aber auch das Riester-Fondssparen. Der Finanztest hat früher immer wieder die Uni-Profi-Rente oder die DWS-TopRente als gute Riester-Fondssparprodukte empfohlen.

In der letzten Zeit hat es viel Aufhebens um die Uni-Profi-Rente gegeben, weil es hier einen Strategie-Wechsel gab. Siehe z.B. FAZ: Schwierige Wahl für Uni-Riester-Sparer.

Im Zuge dieser Diskussion zeigt sich, wenn man so will, eine Schwäche des Riester-Fonds-Sparens. Und zwar die gesetzliche Forderung einer Kapitalgarantie…

Weiterlesen

29. Juli 2015/4 Kommentare/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2015/02/ruerup-rente-beratung.jpg 1024 703 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-07-29 12:50:212015-07-29 12:50:21Riester-Sparen – Fonds-Sparen
Anlageberater Dr. Peterreins aus München

Mein Weg zur Vermögensverwaltung

Allgemein

Als Siebzehnjähriger habe ich mich sehr für die großen Philosophen interessierte. Wie ein besessener las ich Platon, Kant, Hegel, Nietzsche und so weiter. Beinahe vernachlässigte ich dabei die Schule.

Als ich schließlich mit der Schule fertig war, war klar, dass ich mit dem Studium der Philosophie anfangen wollte. Auf der anderen Seite frage ich mich, was ich später einmal beruflich mit einem Philosophie-Studium machen würde. Eher durch Zufall habe ich mich dann dazu entschlossen, neben Philosophie auch noch Mathematik im Doppelstudium zu studieren.

Dass es mich schließlich in die Vermögensverwaltung in München verschlagen würde, war zu diesem Zeitpunkt alles andere als selbstverständlich.

Weiterlesen

24. Juli 2015/0 Kommentare/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2015/02/798c4fc752.jpg 400 268 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-07-24 16:44:042015-07-24 16:44:04Mein Weg zur Vermögensverwaltung

Viel Besserwisserei in Finanzfragen

Allgemein

Ich habe heute einen Artikel in der Süddeutschen Zeitung gelesen: „Weiß ich doch“ von dem Autor Werner Bartens. Hier ein Zitat daraus:

„In einer ersten Versuchsreihe sollten Freiwillige ihre Finanzkenntnisse einschätzen … Während in der Liste seriöse Begriffe wie Inflation und Eigenkapital auftauchten, hatten die Wissenschaftler auch drei erfundene Stichwörter … daruntergemischt. Je sicherer sich die Probanden ihrer ökonomischen Kenntnisse waren, desto öfter erklärten sie mit großem Ernst, was sich hinter den ausgedachten Termini verbarg. ‚Je mehr sich die Leute auf ihr Wissen um Finanzen einbildeten, desto eher überschätzten sie ihre Kenntnisse und waren mit ausführlichen Erklärungen für die fiktionalen Begriffe zur Hand‘, sagt Atir.“

Auch ich erlebe es immer wieder Menschen, die sich besonders viel auf ihr Finanzwissen einbilden, faktisch aber (leider) so gut wie keine Ahnung haben.

Weiterlesen

21. Juli 2015/0 Kommentare/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2012/02/confidence-bias.jpg 795 604 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-07-21 16:43:512015-07-21 16:43:51Viel Besserwisserei in Finanzfragen
Anlageberater Dr. Peterreins aus München

Risikoklassen in der Vermögensverwaltung

Allgemein

Der Gesetzgeber schreibt vor, dass ein Vermögensverwaltungskunde seine Risikoklasse angibt. Das sind dann häufig solche Kategorien wie „A: sicherheitsorientiert“ bis „F: spekulativ“. Ein Vermögensverwalter ist verpflichtet, einen Kunden nach seiner Risikoneigung zu fragen.

Meine langjährige Erfahrung ist, dass sich die meisten dabei unwohl fühlen, sich so auf eine Risikoklasse zu fixieren. Die meisten denken eher so, dass sie einen Teil ihres Vermögens sicher als Liquiditätsreserve angelegt haben möchten, einen anderen Teil langfristig gewinnorientiert mit entsprechenden Risiken.

Dass ein Anleger also sozusagen ganz und gar einer einzigen Risiko-Kategorie zuzuordnen ist, ist deswegen schon von vornherein eigentlich unsinnig. Zumindest an der Realität vorbei.

Weiterlesen

16. Juli 2015/0 Kommentare/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2015/02/798c4fc752.jpg 400 268 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-07-16 17:08:492015-07-16 17:08:49Risikoklassen in der Vermögensverwaltung

Soll man in Tranchen einsteigen?

Allgemein

Wenn Anleger einen größeren Betrag anzulegen haben, gibt es immer wieder das Problem: Lege ich den Betrag in einem Schlag an oder investiere ich eine Zeitlang kleinere Tranchen?

Nehmen wir einen Anleger an, der 100.000 Euro anzulegen hat. Er möchte gerne damit in Aktienfonds (ETFs) anlegen, zögert aber noch, jetzt den gesamten Betrag anzulegen. Das Gefühl ist, dass mit Griechenland-Krise und China die Dinge noch nicht im Trockenen sind. Vielleicht, so meint er, ist es besser abzuwarten, wenn sich den Dinge beruhigt haben. Oder noch besser, den Betrag über die nächsten 10 Monate zu jeweils 10.000 Euro anzulegen.

Ist das wirklich sinnvoll?

Weiterlesen

10. Juli 2015/2 Kommentare/von Peterreins
https://dr-peterreins.de/wp-content/uploads/2015/02/vermoegensoptimierung-muenchen-geldanlage.jpg 264 455 Peterreins https://dr-peterreins.de/wp-content/uploads/2014/11/logo_peterreins.png Peterreins2015-07-10 17:49:192015-07-10 17:49:19Soll man in Tranchen einsteigen?
Seite 5 von 10«‹34567›»

Bücher von Dr. Peterreins

Dr. Peterreins' Grundsätze soliden Investierens


Bereits 2010 erschienen:

Fairness und Vertrauen in der Finanzberatung: Spielregeln für ein partnerschaftliches Miteinander von Kunden und Beratern


Finance Blog Award 2010


Kategorien

  • Aktuelles zum Kapitalmarkt
  • Allgemein
  • Biografisches
  • Buchbesprechung
  • Dr. Peterreins Investmentfonds
  • Frage an die Leser
  • Geldanlage im allgemeinen
  • Geschlossene Fonds
  • Historisches
  • Honorarberatung
  • Informationen zu Anlagemöglichkeiten
  • Literaturhinweis
  • Mein Beratungskonzept
  • Philosophisches
  • Psychologie
  • Steuerliches
  • Uncategorized
  • Vermögensberatung
  • Vermögensverwaltung München

Neueste Kommentare

  • Günter zu Warum ich skeptisch bin, was Immobilien betrifft
  • Paul Schmitt zu Der WealthCap Private Equity 12 Balance-Fonds
  • Tim Parker zu Der WealthCap Private Equity 12 Balance-Fonds
  • Thinking zu Honorarberatung ist nicht immer besser
  • Thinking zu Zum Thema Altersvorsorge

Archive

Neueste Beiträge

  • Von wegen Tagesgeld-Ersatz: Die Krise offener Immobilienfonds
  • Optimal fürs Alter vorsorgen
  • Warum man bei Aktientipps vorsichtig sein sollte
  • Warum ich skeptisch bin, was Immobilien betrifft
  • Ein häufiger Fehler: Spekulation

Neueste Kommentare

  • Günter zu Warum ich skeptisch bin, was Immobilien betrifft
  • Paul Schmitt zu Der WealthCap Private Equity 12 Balance-Fonds
  • Tim Parker zu Der WealthCap Private Equity 12 Balance-Fonds
  • Thinking zu Honorarberatung ist nicht immer besser
  • Thinking zu Zum Thema Altersvorsorge

Geldanalage Informationsdienst

In seinem Geldanlage-/Börseninformationsdienst informiert Dr. Peterreins über Finanzinstrumente (ohne Empfehlungen zu geben) und das Geschehen an den Börsen und Kapitalmärkten.

Geldanlage-Informationsdienst

Kontakt

Dr. Peterreins Portfolio Consulting GmbH
Ihr ehrlicher und zuverlässiger Vermögensverwalter & Finanzberater aus München

Söltlstraße 2 a
81545 München

Tel.: 089 / 28 70 29-70
Fax: 089 / 28 70 29-71
info@dr-peterreins.de

Kundeninformation
© Copyright - Peterreins. - Enfold WordPress Theme by Kriesi
  • Impressum
  • Datenschutz
  • Erklärungen zur Nachhaltigkeit
Nach oben scrollen Nach oben scrollen Nach oben scrollen